在阅读此文之前,麻烦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
2026年第一季度,国内黄金消费数据呈现极为割裂的格局。
根据中国黄金协会发布统计:一季度全国黄金消费总量303吨,同比上涨4.41%;细分结构分化明显,
首饰用金仅84.6吨,同比大幅下滑37.1%,而投资金条、金币消费量达到202吨,资金持续涌入实物黄金避险。
年初国际金价一度突破5550美元/盎司,国内品牌首饰金零售价冲高至1600元/克,短期回调后金价依旧维持高位。
不少普通投资者在高点入场购金,不由得让人想起2015年黄金牛市之后,大批散户高位套牢长达数年的往事。
历史不会简单重演,却常常惊人相似。
一,时代选择
现代经济史里,后发国家完成工业化原始积累,历来是一道难题。
近代两百余年,率先完成工业革命的欧美国家,依托殖民掠夺、技术垄断占据全球产业链顶端。
二战之后,旧殖民体系瓦解,能够跨越中等收入陷阱、迈入发达经济体的国家屈指可数。
后发国家工业化主要分为两种路径:一是依托区域一体化抱团发展,典型如欧盟小国;二是政府主导集中资源推进产业升级,东亚经济体普遍采用这套模式。
对于中国而言,大规模对外举借美元外债、依靠外部战争红利积累资本都不具备可行性,走出了一条依托土地完成内源式资本积累的独特道路。
新中国工业化分为两轮关键技术引进阶段。建国初期依托中苏合作,获得成套工业项目与设备援助,搭建基础工业骨架;
上世纪70年代,通过“四三方案”大规模引进西方化工、冶金成套设备,补齐农业与轻工业短板。
但无论哪一轮技术引进,长期困扰发展的核心难题始终不变:建设资金从哪里来?
上世纪90年代,中央财政收支压力巨大,分税制改革应运而生。
1994年分税制落地,重新划分中央税、地方税、共享税,中央财政实力得到夯实,但地方财政收入占比下降,基础设施建设、民生配套等事权支出压力不变,地方收支缺口持续扩大。
彼时各地想要招商引资、修建道路管网,普遍面临资金短缺。
改革开放前沿的深圳,早期建设困境极具代表性。
中央给予特区政策支持,但财政资金有限,早期蛇口片区平整土地、通水通电都面临资金缺口。
1986年,霍英东提出思路:土地本身就是资产。借鉴香港长期实施的土地出让制度,国内开启土地使用制度改革。
法理层面的突破紧随其后。1988年宪法修正案明确,城市土地所有权不变,土地使用权可以依法转让。
1990年《城镇国有土地使用权出让和转让暂行条例》出台,划定住宅用地70年、工业用地50年、商业用地40年使用年限,土地有偿出让具备完整法律支撑。
1998年,国务院发布房改文件,终结福利分房制度,全面推行住房商品化,正式拉开房地产市场化大幕。
土地出让金规模随之持续暴涨:1999年全国土地出让收入仅514亿元,2021年峰值突破8.7万亿元。
很多一二线城市土地财政依赖度长期超过100%,土地相关收入成为地方基础设施建设最重要资金来源。
土地财政形成一套成熟循环模式:地方低价供应工业用地,配套“七通一平”招商引资,企业落地带来税收、就业、人口流入;
人口持续集聚催生居住需求,地方出让高价住宅用地,获取土地出让金;
资金再投入城市基建、产业配套,吸引更多企业与人口。
依托这套机制,中国用二十多年建成全球规模最大的高铁、高速公路网络,快速完成城市化推进。
仅仅依靠土地出让收入,依然不足以支撑高速增长阶段天量的建设投资,土地金融随之成为更强有力的工具。
土地作为不可移动的优质抵押物,地方城投平台、房地产开发商以土地抵押向银行融资,把城市未来的收益提前变现,投入当下建设。
从宏观层面看,土地搭建起国内信贷创造的重要信用载体,将远期城镇化红利转化为当期建设资本。
这套模式,让中国在不对外掠夺、不大量举借外债的前提下,完成人类历史上规模最大的工业化与城市化进程,被视作世界经济发展的独特样本。
但任何增长模式都存在边界。
土地财政、土地金融的良性运转,建立在一个核心前提之上:人口持续流入、房价长期上行、居民持续加杠杆购房。
一旦人口周期、购房需求发生拐点,这套循环就会面临压力。而2015年,就是这套周期中非常关键的分水岭。
二,2015
2014年前后,全国商品房库存高企,三四线城市大量新房积压,楼市下行压力明显。
为化解库存,2015年国家开启大规模棚改,核心政策工具就是棚改货币化安置。
简单来说,不再直接给拆迁群众分配安置房,而是发放现金补偿,居民拿到资金后自主购买商品房。
海量增量资金直接流入楼市,快速消化存量库存,同时撬动购房需求,带动全国房价迎来一轮普涨行情,尤其过去缺乏热度的三四线城市房价大幅上行。
我们可以清晰梳理这一轮周期的前因后果:
背景:2014年楼市库存高企,房企回款困难,地方土地出让遇冷,经济下行压力加大;
政策:降准降息、放宽限购限贷、大规模推进棚改货币化;
结果:库存快速去化,楼市全面回暖,房价上涨预期被彻底强化,居民部门杠杆率快速抬升;
遗留问题:大量三四线城市借本轮行情上马新项目,土地供应持续增加,短期透支未来十余年住房需求。
2015-2018年,全国居民中长期贷款高速增长,大量家庭加杠杆购置多套房产,大众形成共识:房产是保值增值的核心资产,买房不会亏损。
这和2015年黄金行情里,散户追高入场、长期看涨金价的心态高度相似。
但周期终有拐点。
2021年之后,房地产行业迎来多重转变:人口出生率持续走低,城镇化速度放缓,住房整体从“总量短缺”转向“总量饱和”;
监管出台“三道红线”、房地产贷款集中度管理,收紧房企融资,高杠杆房企债务风险陆续暴露;居民对房价上涨的预期发生逆转,观望情绪蔓延。
对比2015年与2026年当下市场,相似点与核心差异同时存在:
相似之处
1. 市场都经历一轮下行调整,政策端持续释放宽松信号,降低首付比例、下调房贷利率、优化限购,托底楼市;
2. 市场预期分化,一部分群体认为政策托底会复刻2015年大涨行情,存在抄底想法;
3. 地方土地出让压力较大,希望活跃楼市,稳定土地相关收入。
关键不同之处(决定历史不会完全重演)
1. 人口基本面完全不同:2015年人口依旧保持正向增长,城镇化快速推进;当前总人口见顶,住房刚需总量收缩,很多三四线人口持续流出;
2. 居民负债空间不同:2015年居民杠杆率仍有充足提升空间,经过多年加杠杆后,当前居民偿债压力更高,加杠杆意愿明显偏弱;
3. 库存结构不同:2015年核心矛盾是存量商品房库存过高;当下除新房库存,还有庞大存量二手房进入流通,供给更加充足;
4. 顶层定位转变:房住不炒长期定位不变,政策目标以“稳楼市、防风险”为主,不再依靠房地产拉动经济,不会重现当年强刺激模式。
很多人担忧楼市重走2015年老路,本质是担心再次大水漫灌、房价普涨,透支未来需求;但结合顶层政策导向和基本面约束,全面复刻当年行情的基础已经不复存在。
未来楼市不会普涨,分化将成为长期主线:人口持续流入、产业扎实的核心一二线优质房产具备支撑;人口流出、供给过剩的三四线城市,去库存周期将会十分漫长。
当年棚改货币化带来的教训十分清晰:短期刺激可以稳住当下,却容易透支长期需求,制造供需错配。
一旦上涨预期逆转,高价入场的购房者、高负债房企,都会承受巨大压力,如同2015年高点买入黄金的投资者,面临长期资产缩水。
三,方向
房地产行业告别高速增长时代,是经济发展阶段切换的必然结果。过去依靠土地扩张、房价上涨驱动增长的旧模式,已经走到边界,整个行业正在经历转型。
首先要厘清核心共识:房地产依然是国民经济重要支柱产业,但发展逻辑彻底改变,从“规模扩张”转向“存量优化”。
政策工具箱持续出台优化措施,目的是化解房企债务风险、保障交房、盘活存量资产、满足居民合理住房需求,绝非重启房地产拉动经济的旧路径。
站在居民资产配置角度,2015年形成的“买房稳赚”认知正在瓦解。
越来越多家庭开始调整资产结构,减少不动产配置,增配黄金、理财、权益类资产,这也是2026年投资金条热销的底层原因。
大众正在接受一个现实:房产不再是无风险增值资产,持有会产生物业费、折旧、流动性折价等各类成本。
对于地方政府而言,也需要逐步摆脱对土地财政的依赖。
各地正在培育先进制造、现代服务业等长期税源,推进财税体制改革,构建更加可持续的财政结构,降低土地出让收入波动对地方运转的冲击。过去依靠卖地快速基建的时代,很难再次回归。
对于房企来说,高杠杆、高周转的开发模式被彻底淘汰。未来行业重心转向存量运营:保障性住房建设、城市更新、物业服务、长租公寓等赛道,房企盈利逻辑从卖房一次性回款,转变为长期稳定运营收益。
回看2015年的历史周期,最大的启示不是楼市会不会上涨,而是不能用旧周期的经验判断新环境。2015年的强刺激,适配当年的人口、经济、债务环境;放到当下,基本面条件已经发生根本性改变。
历史会相似,但不会重演。如果简单套用十年前的经验,认为政策放松就会迎来普涨行情,盲目加杠杆购房,很可能如同当年高点购入黄金的投资者,陷入长期被动。
未来楼市最大的特征是分化:城市分化、板块分化、楼盘品质分化。购房逻辑从“博涨价”回归居住属性,地段、产业、配套、物业、流通性,将成为房产价值的核心标尺。
长期来看,中国经济转型的核心动力,已经逐步切换到高端制造、科技创新、内需消费。土地财政和房地产完成了工业化原始积累的历史使命,未来将退居配套支撑位置。
读懂周期边界,摒弃暴涨幻想,理性看待不动产价值,无论是地方、房企还是普通购房者,都能避开周期带来的风险。
结语:
不必过度恐慌楼市崩盘,也不应幻想复刻2015年普涨行情。
房住不炒的大方向之下,行业平稳出清、存量优化是长期主线。
看清时代大环境的改变,理性配置资产,尊重周期规律,才是普通人应对市场变化最好的方式。
文章信息:
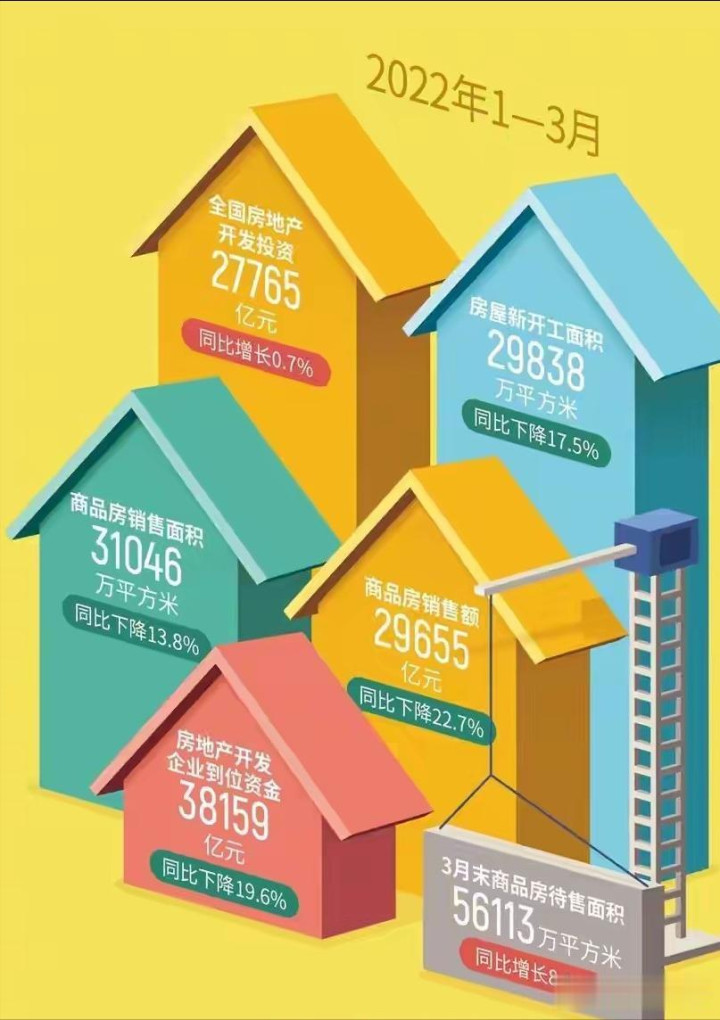
1. 行业数据:中国黄金协会季度消费报告、国家统计局商品房销售、库存、居民杠杆率公开数据
2. 政策史料:1994分税制改革文件、1998房改政策、2015年棚改货币化相关指导文件、房企三道红线监管政策
3. 学术参考:社科院房地产蓝皮书、财政部土地出让收入历年统计公报
4. 宏观数据:央行居民中长期信贷数据、第七次人口普查及历年人口变动统计公报
查查配配资提示:文章来自网络,不代表本站观点。